Domain aufgeschobene-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
aufgeschobene-rentenversicherung.de um.
Sind Sie am Kauf der Domain
aufgeschobene-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufgeschobene-rentenversicherung.de kaufen?
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **


Ähnliche Suchbegriffe für Bereichen
Top-Angebote
Produkte zum Begriff Bereichen:


-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Wie wirkt sich eine Erhöhung der Rentenbeiträge auf die langfristige finanzielle Stabilität der Rentenversicherung aus?
Eine Erhöhung der Rentenbeiträge führt zu einer kurzfristigen Erhöhung der Einnahmen der Rentenversicherung. Langfristig kann dies jedoch zu einer Belastung für Arbeitnehmer und Arbeitgeber führen, da höhere Beiträge die Lohnnebenkosten erhöhen. Eine nachhaltige finanzielle Stabilität der Rentenversicherung kann nur durch eine Kombination aus Beitragserhöhungen, Rentenkürzungen und anderen Reformen gewährleistet werden. **
-
Was sind die verschiedenen Möglichkeiten der Rentenabsicherung und wie können diese in den Bereichen der privaten Vorsorge, betrieblichen Altersvorsorge und gesetzlichen Rentenversicherung genutzt werden, um eine ausgewogene und langfristige Absicherung im Alter zu gewährleisten?
Die private Vorsorge umfasst die Bildung von Rücklagen durch den Abschluss von Rentenversicherungen, Investmentfonds oder anderen Anlageformen, um im Alter zusätzliche Einkünfte zu generieren. Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, über ihren Arbeitgeber in eine zusätzliche Altersvorsorge einzuzahlen, wodurch sie von steuerlichen Vorteilen und Arbeitgeberzuschüssen profitieren können. Die gesetzliche Rentenversicherung bietet eine Grundabsicherung im Alter, die durch Beitragszahlungen während des Erwerbslebens aufgebaut wird und regelmäßige Rentenzahlungen im Ruhestand gewährleistet. Eine ausgewogene und langfristige Absicherung im Alter kann durch die Kombination dieser verschiedenen Möglichkeiten der Rentenabsicherung erreicht werden, um sowohl staatliche Unter **

Wie kann die Beitragszahlung in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung und Altersvorsorge optimiert werden, um eine langfristige finanzielle Sicherheit zu gewährleisten?
Um die Beitragszahlung in verschiedenen Bereichen zu optimieren, ist es wichtig, frühzeitig mit der Altersvorsorge zu beginnen und regelmäßig in eine private Rentenversicherung einzuzahlen. Zudem sollte man sich über die verschiedenen Krankenversicherungsmodelle informieren, um die beste Versorgung zu einem angemessenen Beitrag zu erhalten. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse für die Altersvorsorge zu informieren, um die finanzielle Belastung zu reduzieren. Zudem kann eine regelmäßige Überprüfung der bestehenden Verträge und Tarife helfen, um die Beitragszahlung langfristig zu optimieren und eine finanzielle Sicherheit im Alter zu gewährleisten. **
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
Top-Angebote
Produkte zum Begriff Bereichen:
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
Ähnliche Suchbegriffe für Bereichen
-
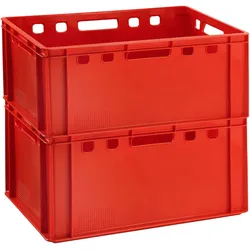
BURI Doppelpack Eurofleischkiste E3 rot - auch in anderen Bereichen nutzbarDoppelpack Eurofleischkiste E3 - auch in anderen Bereichen nutzbar Made in Germany Maße: 40x60x30cm Stoßfestes HDPE Für Lebensmittel nutzbar Stapelbar Taragewicht 3kg Farbe: rot Sie erhalten 2 dieser Kisten.43,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich eine Erhöhung der Rentenbeiträge auf die langfristige finanzielle Stabilität der Rentenversicherung aus?
Eine Erhöhung der Rentenbeiträge führt zu einer kurzfristigen Erhöhung der Einnahmen der Rentenversicherung. Langfristig kann dies jedoch zu einer Belastung für Arbeitnehmer und Arbeitgeber führen, da höhere Beiträge die Lohnnebenkosten erhöhen. Eine nachhaltige finanzielle Stabilität der Rentenversicherung kann nur durch eine Kombination aus Beitragserhöhungen, Rentenkürzungen und anderen Reformen gewährleistet werden. **
-
Was sind die verschiedenen Möglichkeiten der Rentenabsicherung und wie können diese in den Bereichen der privaten Vorsorge, betrieblichen Altersvorsorge und gesetzlichen Rentenversicherung genutzt werden, um eine ausgewogene und langfristige Absicherung im Alter zu gewährleisten?
Die private Vorsorge umfasst die Bildung von Rücklagen durch den Abschluss von Rentenversicherungen, Investmentfonds oder anderen Anlageformen, um im Alter zusätzliche Einkünfte zu generieren. Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, über ihren Arbeitgeber in eine zusätzliche Altersvorsorge einzuzahlen, wodurch sie von steuerlichen Vorteilen und Arbeitgeberzuschüssen profitieren können. Die gesetzliche Rentenversicherung bietet eine Grundabsicherung im Alter, die durch Beitragszahlungen während des Erwerbslebens aufgebaut wird und regelmäßige Rentenzahlungen im Ruhestand gewährleistet. Eine ausgewogene und langfristige Absicherung im Alter kann durch die Kombination dieser verschiedenen Möglichkeiten der Rentenabsicherung erreicht werden, um sowohl staatliche Unter **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung und Altersvorsorge optimiert werden, um eine langfristige finanzielle Sicherheit zu gewährleisten?
Um die Beitragszahlung in verschiedenen Bereichen zu optimieren, ist es wichtig, frühzeitig mit der Altersvorsorge zu beginnen und regelmäßig in eine private Rentenversicherung einzuzahlen. Zudem sollte man sich über die verschiedenen Krankenversicherungsmodelle informieren, um die beste Versorgung zu einem angemessenen Beitrag zu erhalten. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse für die Altersvorsorge zu informieren, um die finanzielle Belastung zu reduzieren. Zudem kann eine regelmäßige Überprüfung der bestehenden Verträge und Tarife helfen, um die Beitragszahlung langfristig zu optimieren und eine finanzielle Sicherheit im Alter zu gewährleisten. **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.