Domain aufgeschobene-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
aufgeschobene-rentenversicherung.de um.
Sind Sie am Kauf der Domain
aufgeschobene-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufgeschobene-rentenversicherung.de kaufen?
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
Ähnliche Suchbegriffe für Stabilisierung
Top-Angebote
Produkte zum Begriff Stabilisierung:
-
Kermi LOFT XD Stabilisierung swz, 6051855 6051855Kermi LOFT XD Stabilisierung swz, 6051855 ✓ Duschabtrennungen von Kermi seit 1976, über 10 Millionen in Europas Bädern ✓ 20 Jahre Nachkaufsicherheit für Ersatzteile nach Auslauf einer Produktlinie Dauerhafte Freude mit Produkten von Kermi Duschdesign. Umfassende Serviceleistungen werden bei Kermi Duschdesign ganz großgeschrieben. Eine zuverlässige und schnelle Ersatzteilversorgung hat für Kermi Duschdesign höchste Priorität. Kermi Duschkabinen zeichnen sich durch eine hervorragende Qualität und eine besondere Langlebigkeit aus. Hochwertigste Materialien, eine sorgfältige Verarbeitung und strengste Prüfkriterien sorgen für eine dauerhafte Freude an der Duschkabine. Sollte aber im Laufe der Zeit dennoch ein Ersatzteil notwendig sein, ist das gar kein Problem. Technische Daten Artikelnummer 6051855 EAN 4051484931324 Höhe 50 mm Breite 70 mm Tiefe 1320 mm Oberfläche Schwarz Soft RAL 9005321,75 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
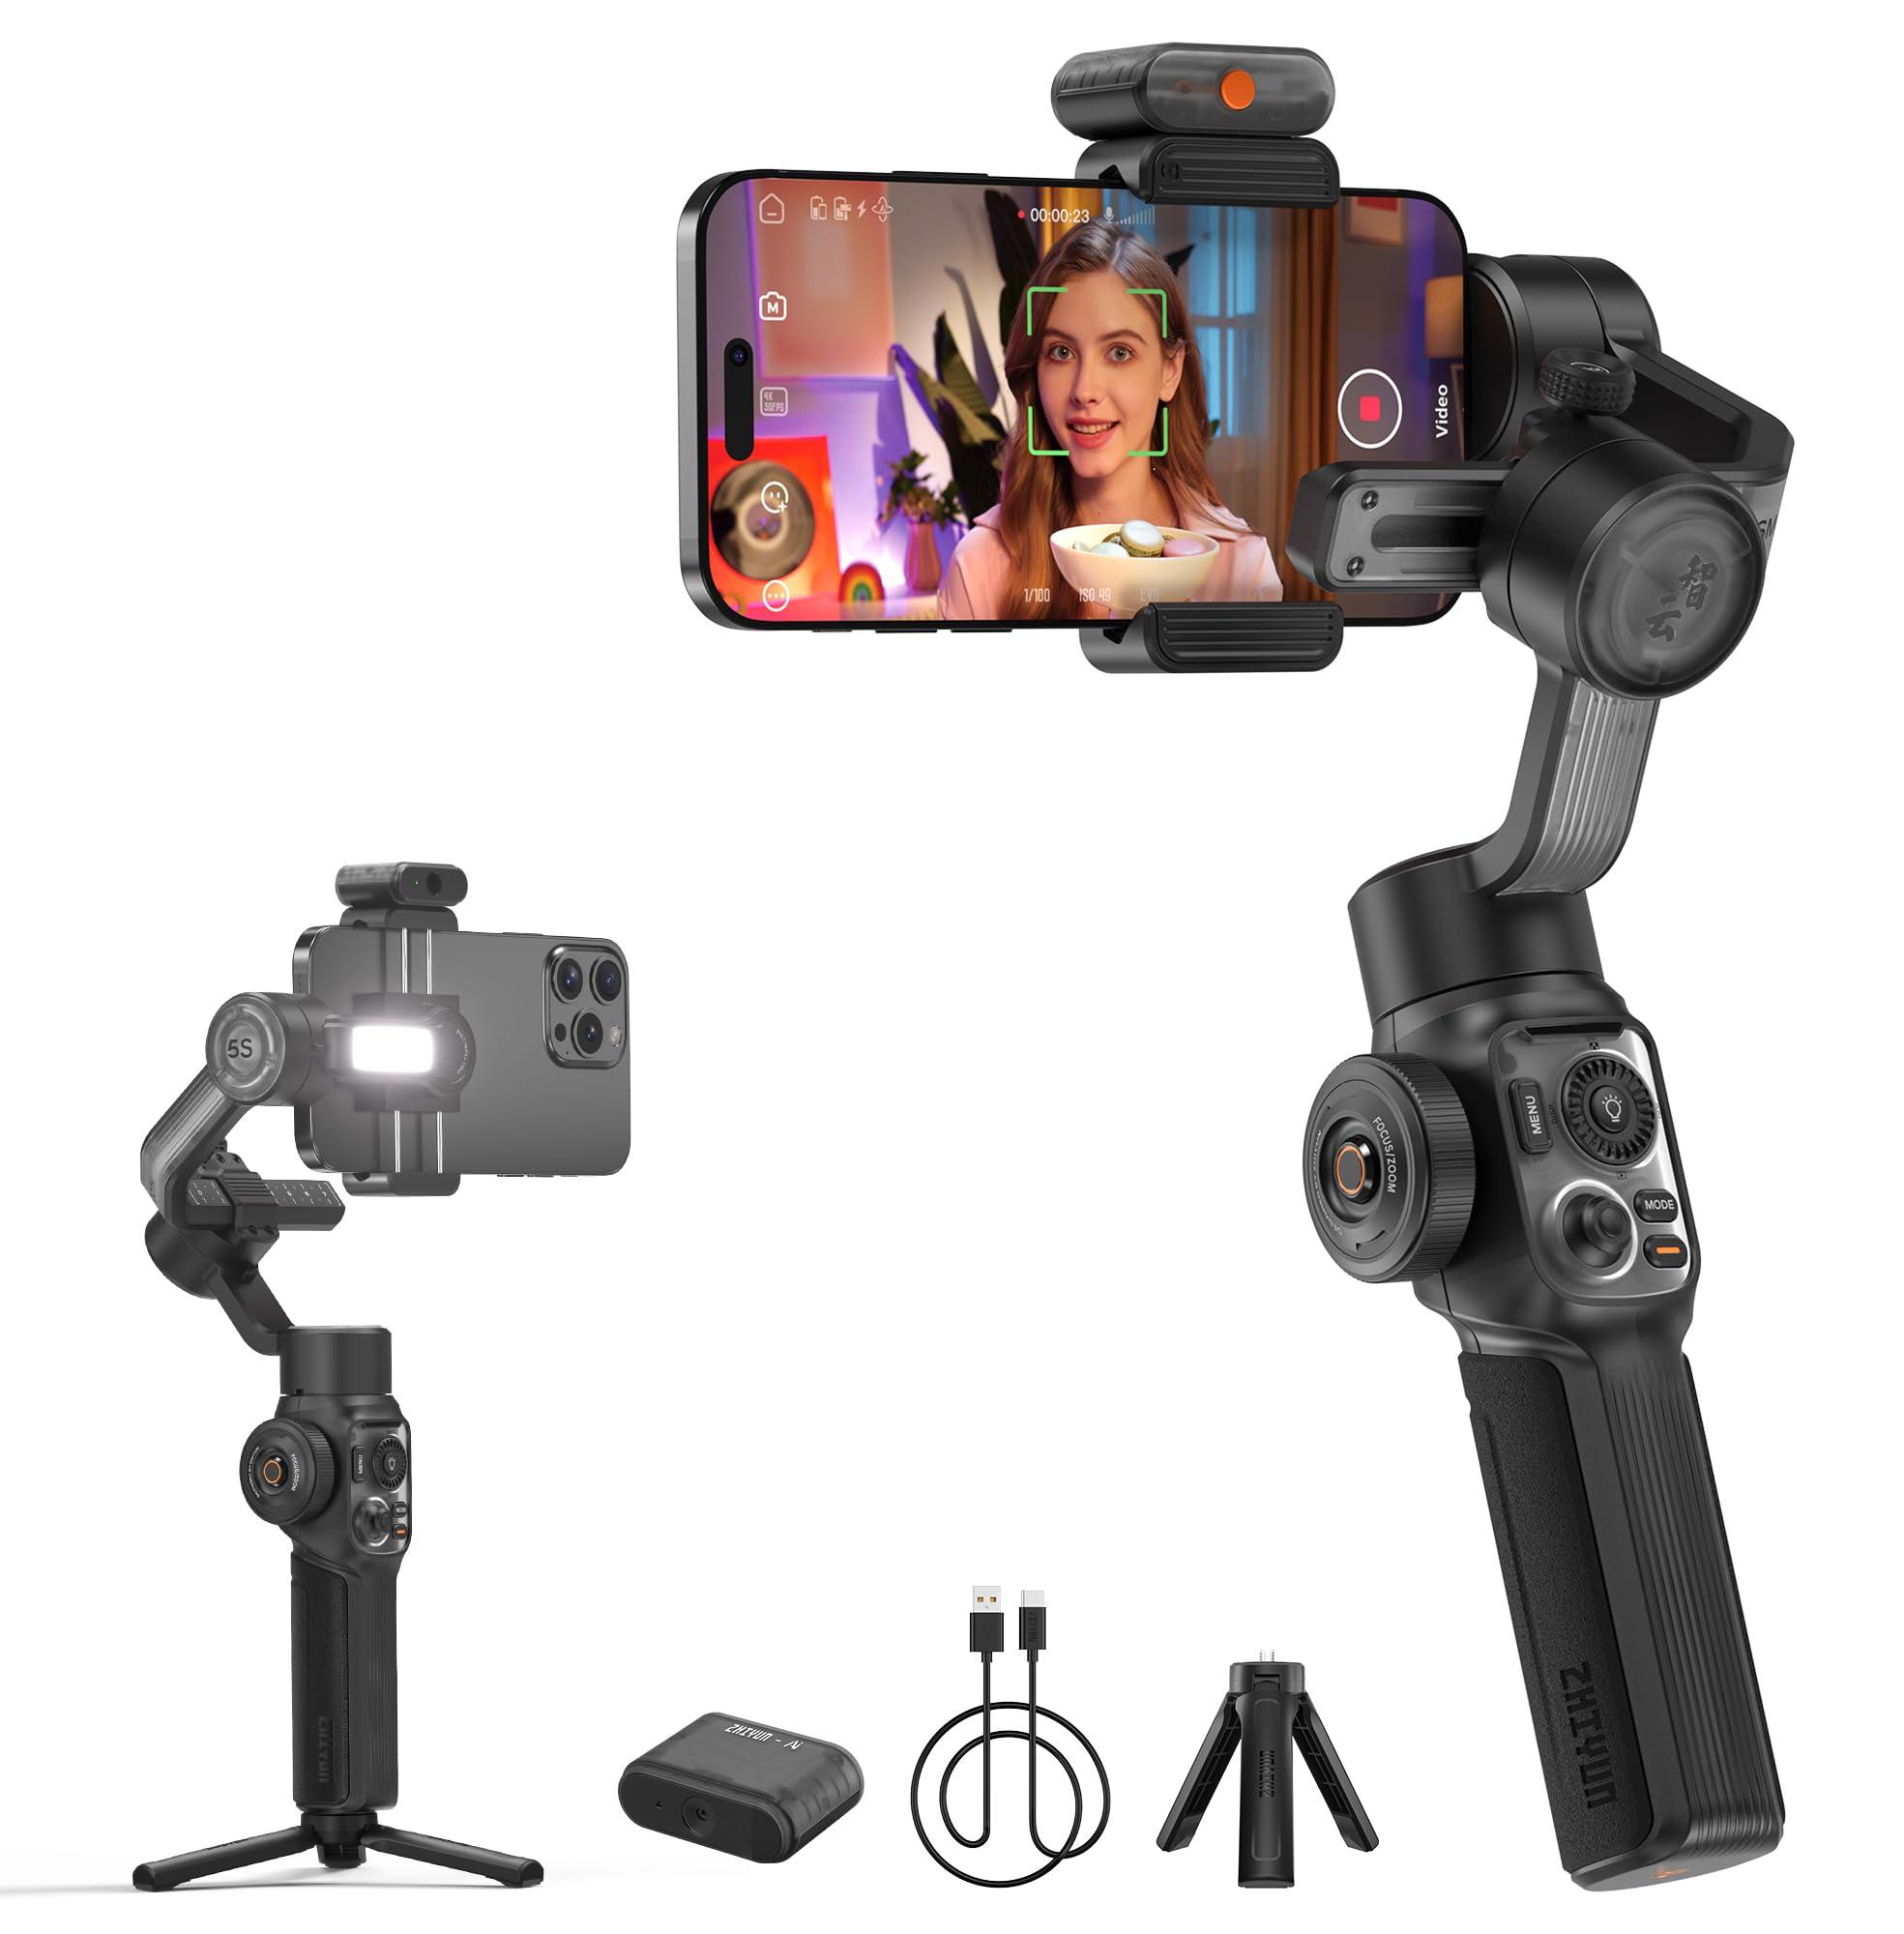
Smartphone-Stabilisator - 3-Achsen-Stabilisierung - mit StativDieser 3-Achsen-Smartphone-Stabilisator sorgt für ruhige Aufnahmen bei der Erstellung von Videos für Vlogs und soziale Medien. Er wird mit einem Stativ und einem KI-Modul für intelligente Tracking-Funktionen geliefert.3-Achsen-StabilisierungMaximale Belastung: 300 g, geeignet für die meisten SmartphonesMagnetisches KI-Tracking-ModulRolle dreht sich um 360 GradIntegriertes Fülllicht, die magnetische Fülllampe ist nicht im COMBO-Set enthaltenVerwendungMit den Apps Stacam und ZY Cami können Sie Videos mit Filmvorlagen erstellen und bearbeiten. Verbinden Sie das Smartphone mit dem mitgelieferten USB Type-C-Kabel.Lieferumfang1 Smartphone-Stabilisator1 KI-Modul1 Stativ1 USB Type-C-Kabel1 VIP-Karte561,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Wie wirkt sich eine Erhöhung der Rentenbeiträge auf die langfristige finanzielle Stabilität der Rentenversicherung aus?
Eine Erhöhung der Rentenbeiträge führt zu einer kurzfristigen Erhöhung der Einnahmen der Rentenversicherung. Langfristig kann dies jedoch zu einer Belastung für Arbeitnehmer und Arbeitgeber führen, da höhere Beiträge die Lohnnebenkosten erhöhen. Eine nachhaltige finanzielle Stabilität der Rentenversicherung kann nur durch eine Kombination aus Beitragserhöhungen, Rentenkürzungen und anderen Reformen gewährleistet werden. **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **


Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Stabilisierung:
-
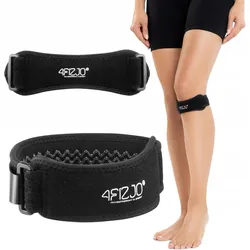
4FIZJO Patellabandage – Stabilisierung-Unterkniebandage# **4FIZJO Patellabandage** ## **Unterkniebandage zur Stabilisierung der Kniescheibe** Die Knie sind täglich hohen Belastungen ausgesetzt, die zu Verletzungen führen können. Um dem vorzubeugen, empfiehlt sich eine gezielte Unterstützung. Die **subpatellare 4FIZJO‐Knieorthese wurde speziell an die Anatomie und Beweglichkeit des Kniegelenks angepasst.** Sie eignet sich sowohl zur postoperativen als auch zur posttraumatischen Stabilisierung. Mit der **Kniegelenkorthese** lassen sich alltägliche Aktivitäten ohne Einschränkungen ausführen. **Leidest du unter Kniegelenkbeschwerden oder benötigst du Schutz nach einer Verletzung oder Operation?** Die **Patellabandage** ist die richtige Wahl für alle, die ihre Gelenke gesund und belastbar halten möchten. --- ## **Patellastabilisator – Spezifikation** Erfahre mehr über die Eigenschaften der Unterkniebandage. Prüfe die technischen Details und passe das Produkt optimal an deine Bedürfnisse an. ## **Patella-Orthese – Parameter:** * **Farbe:** Schwarz * **Größe:** Universalgröße * **Hersteller:** 4FIZJO * **Medizinprodukt**: JA * **CE-Zertifikat**: JA --- ## **Welche Vorteile bietet die Kniebandage?** Die medizinische **Unterknieorthese** unterstützt das Kniegelenk effektiv, indem sie die Patella stabilisiert. Besonders geeignet ist sie bei: * **Funktionsstörungen des Kniegelenks** mit Empfehlung für eine **subpatellare Orthese** * **Überlastungen des Kniegelenks** * **Entzündlichen Zuständen des Patellarsehnenbands** * **Läuferknie (Runner’s Knee)** --- ## **Subpatellare Knieorthese – universelle Lösung für jedes Knie** Die **subpatellare Orthese** ist eine praktische Lösung für viele Anwender. Dank des **stabilen Klettverschlusses** lässt sie sich einfach an den Beinumfang anpassen. Die silikonbeschichtete Innenseite des Verschlusses verhindert ein Verrutschen und sorgt für sicheren Halt am Knie. Das Material gewährleistet eine gezielte Stabilisierung und eine korrekte Führung der Kniescheibe, ohne die natürliche Bewegung des Gelenks einzuschränken. Die **universelle Passform** ermöglicht die **Anwendung sowohl am linken als auch am rechten Knie**. Zudem passt die Bandage den meisten Anwendern und bietet dadurch hohen Komfort im täglichen Gebrauch. --- ## **Geleinlage – gezielte Unterstützung für die Patella** Die Knieorthese ist mit einer integrierten Geleinlage ausgestattet, die die Kniescheibe stabilisiert und das Risiko erneuter Verletzungen reduziert. Die Patella ist besonders anfällig für Belastungen durch Rotationsbewegungen oder mechanische Einwirkungen, etwa bei Stürzen. Die Einlage wurde so konzipiert, dass sie sich unterschiedlichen Kniegrößen sowie posttraumatischen Schwellungen flexibel anpasst. Die weiche, **gelartige Struktur** **schmiegt sich an die Konturen des Knies an und beugt Hautreizungen sowie Scheuerstellen vor.**14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
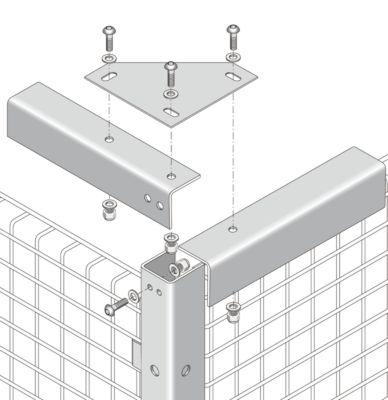
Verbindungswinkel, für Gittertrennwandsysteme, zur Stabilisierung, gelbDie Verbindungswinkel sind speziell für Gittertrennwandsysteme. Dabei dienen die Verbindungswinkel der Stabilisierung. Um Gittertrennwandsysteme zu stabilisieren können optional Verbindungswinkel genutzt werden. Diese speziellen Verbindungswinkel werden mit zwei Abdeckwinkeln miteinander verschraubt. Mady in Germany stehen die Verbindungswinkel für höchste Qualität. Erhältlich ist das Zubehör für Gittertrennwandsysteme in verschiedenen Farben. Die Verbindungswinkel sind 53 mm hoch und 200 mm breit. Weitere Details: * optional können zur Stabilisierung oben an den Trennwandstützen Abdeckwinkel aus Winkelprofil 50/50/3 mm angeschraubt werden. * mit den Verbindungswinkeln werden zwei Abdeckwinkel miteinander verschraubt * Made in Germany * Made by SSI Schäfer * Farbe: hellsilber, blau oder gelb * Maße: H 53 x B 200 mm9,27 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kermi LOFT XD Stabilisierung swz, 6051855 6051855Kermi LOFT XD Stabilisierung swz, 6051855 ✓ Duschabtrennungen von Kermi seit 1976, über 10 Millionen in Europas Bädern ✓ 20 Jahre Nachkaufsicherheit für Ersatzteile nach Auslauf einer Produktlinie Dauerhafte Freude mit Produkten von Kermi Duschdesign. Umfassende Serviceleistungen werden bei Kermi Duschdesign ganz großgeschrieben. Eine zuverlässige und schnelle Ersatzteilversorgung hat für Kermi Duschdesign höchste Priorität. Kermi Duschkabinen zeichnen sich durch eine hervorragende Qualität und eine besondere Langlebigkeit aus. Hochwertigste Materialien, eine sorgfältige Verarbeitung und strengste Prüfkriterien sorgen für eine dauerhafte Freude an der Duschkabine. Sollte aber im Laufe der Zeit dennoch ein Ersatzteil notwendig sein, ist das gar kein Problem. Technische Daten Artikelnummer 6051855 EAN 4051484931324 Höhe 50 mm Breite 70 mm Tiefe 1320 mm Oberfläche Schwarz Soft RAL 9005321,75 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Wie wirkt sich eine Erhöhung der Rentenbeiträge auf die langfristige finanzielle Stabilität der Rentenversicherung aus?
Eine Erhöhung der Rentenbeiträge führt zu einer kurzfristigen Erhöhung der Einnahmen der Rentenversicherung. Langfristig kann dies jedoch zu einer Belastung für Arbeitnehmer und Arbeitgeber führen, da höhere Beiträge die Lohnnebenkosten erhöhen. Eine nachhaltige finanzielle Stabilität der Rentenversicherung kann nur durch eine Kombination aus Beitragserhöhungen, Rentenkürzungen und anderen Reformen gewährleistet werden. **
Ähnliche Suchbegriffe für Stabilisierung
-
Smartphone-Stabilisator - 3-Achsen-Stabilisierung - mit StativDieser 3-Achsen-Smartphone-Stabilisator sorgt für ruhige Aufnahmen bei der Erstellung von Videos für Vlogs und soziale Medien. Er wird mit einem Stativ und einem KI-Modul für intelligente Tracking-Funktionen geliefert.3-Achsen-StabilisierungMaximale Belastung: 300 g, geeignet für die meisten SmartphonesMagnetisches KI-Tracking-ModulRolle dreht sich um 360 GradIntegriertes Fülllicht, die magnetische Fülllampe ist nicht im COMBO-Set enthaltenVerwendungMit den Apps Stacam und ZY Cami können Sie Videos mit Filmvorlagen erstellen und bearbeiten. Verbinden Sie das Smartphone mit dem mitgelieferten USB Type-C-Kabel.Lieferumfang1 Smartphone-Stabilisator1 KI-Modul1 Stativ1 USB Type-C-Kabel1 VIP-Karte561,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.