Domain aufgeschobene-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
aufgeschobene-rentenversicherung.de um.
Sind Sie am Kauf der Domain
aufgeschobene-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufgeschobene-rentenversicherung.de kaufen?
Was sind einige Beispiele für Specialty-Küche in verschiedenen Kulturen?
Einige Beispiele für Specialty-Küche in verschiedenen Kulturen sind Sushi in Japan, Paella in Spanien und Curry in Indien. Diese Gerichte sind typisch für ihre jeweilige Kultur und werden oft als Nationalgerichte angesehen. Specialty-Küche zeichnet sich durch besondere Zutaten, Zubereitungsarten und Geschmacksrichtungen aus. **
Was sind die Unterschiede zwischen Produktgeschäften in Specialty- und Commodity-Märkten?
Der Hauptunterschied zwischen Produktgeschäften in Specialty- und Commodity-Märkten liegt in der Art des gehandelten Produkts. Specialty-Märkte handeln mit einzigartigen, hochwertigen und differenzierten Produkten, während Commodity-Märkte mit standardisierten, austauschbaren und massenproduzierten Produkten handeln. Specialty-Märkte haben oft eine kleinere Zielgruppe und höhere Preise, während Commodity-Märkte eine breitere Zielgruppe und niedrigere Preise haben. **
Ähnliche Suchbegriffe für Specialty
Top-Angebote
Produkte zum Begriff Specialty:
-
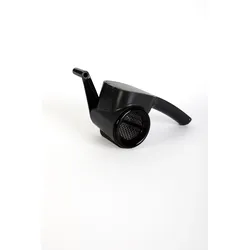
Microplane Rotierende Reibe SPECIALTYDie rotierende Reibe von Microplane in klassischem Design ist ein innovativer Küchenhelfer und bietet ein maximales Ergebnis mit minimalem Aufwand ! Mit der photo-geätzten, rasiermesserscharfen feinen Klinge -Made in USA -reiben Sie Hartkäse, ..33,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
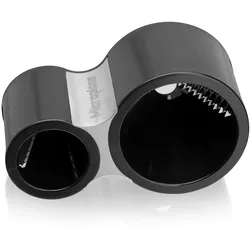
Microplane Spiralschneider SPECIALTY SchwarzSpaghetti mal anders -mit dem Microplane Spiralschneider schneiden Sie frische Zucchini, Möhren, Gurken, Pastinaken, Rettich oder andere längliche Gemüsesorten in endlos lange Spiralen. Zwei scharfe Klingen aus Edelstahl mit denen dünne und dicke ..14,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Wie wirkt sich eine Erhöhung der Rentenbeiträge auf die langfristige finanzielle Stabilität der Rentenversicherung aus?
Eine Erhöhung der Rentenbeiträge führt zu einer kurzfristigen Erhöhung der Einnahmen der Rentenversicherung. Langfristig kann dies jedoch zu einer Belastung für Arbeitnehmer und Arbeitgeber führen, da höhere Beiträge die Lohnnebenkosten erhöhen. Eine nachhaltige finanzielle Stabilität der Rentenversicherung kann nur durch eine Kombination aus Beitragserhöhungen, Rentenkürzungen und anderen Reformen gewährleistet werden. **


Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
Top-Angebote
Produkte zum Begriff Specialty:
-
SSI Specialty - FreediverSSI SPECIALTY - FREEDIVING - TAUCHKURSPAKET - BERLIN SSE Ein SSI - Specialty Kurs, in nur 1-2 Tagen Theorie- und Praxisausbildung. Inklusive Abnahme, Lehrmaterial und Brevetierung an einem Wochenende oder 1-2 Wochentagen. ORT: Berlin, Europaschwimmhalle SSE TERMIN: BASIC- UND ECONOMY-PAKET: Wir bieten den Kurs regelmäßig je nach Zahl der Anmeldungen an - Ihr wählt einen dieser Termine VORRAUSSETZUNGEN: * Mindestalter: 15 Jahre (Junior Specialty ab 10 Jahre) * Tauchäztliches Attest - HIER [1] findet Ihr Informationen und Tauchärzte * Registrierung bei SSI HIER [2] - als Dive Center wählt Ihr bitte Atlantis-Berlin aus. DER KURS BEINHALTET: * 1 x Theorieeinheiten * 3 x Pool-Session * 1x Abschluß-Prüfung KOSTEN: * Specialty - Freediving - Basic: 149,- ? * Specialty - Freediving - Economy: 169,- ? Links: ------ [1] http://www.gtuem.org/ [2] http://www.divessi.com/289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SSI Specialty - Freediving BasicBASIC FREEDIVING ------------------------- Diese Programm bietet Dir das erforderliche Wissen und Training, um sicher mit einem Buddy im Pool/ begrenztem Freiwasser, bis auf maximal 5 Meter Tiefe Freediving praktizieren zu können. Nach Abschluss des Programms wirst Du die SSI Basic Freediving Zertifizierung erhalten. ALLE INFORMATIONEN IM ÜBERBLICK ------------------------- WO FINDET DER TAUCHKURS STATT? Atlantis Big Blue Berlin Tauchbasis Stechlin Tauchbasis Ruhlesee Tauchbasis Thomsdorf TERMINE - www.bigblue-berlin.de - Ausbildungsdauer: ca. 6 Stunden VORAUSSETZUNGEN - Mindestalter 10 Jahre (Minderjährige benötigen eine schriftliche Einverständniserklärung der Eltern/Erziehungsberechtigten) - körperliches Wohlbefinden - unterschriebene Datenschutzerklärung Datenschutzerklärung download ENTHALTENE LEISTUNGEN - Freischaltung für das SSI Online Training (digitales Kit inkl. Lehrmaterial, Logbuch u.v.m.) - Theorieeinheit - Pool- oder Freiwassereinheit - international anerkannte digitale Zertifizierung (D-Card) OPTIONAL BUCHBARE LEISTUNGEN - Certification Card (C-Card) in gedruckter Form WAS SOLL ICH MITBRINGEN? - Badebekleidung - Handtuch - Badeschuhe ABC Ausrüstung und alles rund um den Tauchsport bekommst du in unseren ATLANTIS STORES oder im ATLANTIS ONLINESHOP. PREIS 149,00 Euro / pro Person179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microplane Rotierende Reibe SPECIALTYDie rotierende Reibe von Microplane in klassischem Design ist ein innovativer Küchenhelfer und bietet ein maximales Ergebnis mit minimalem Aufwand ! Mit der photo-geätzten, rasiermesserscharfen feinen Klinge -Made in USA -reiben Sie Hartkäse, ..33,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Microplane Spiralschneider SPECIALTY SchwarzSpaghetti mal anders -mit dem Microplane Spiralschneider schneiden Sie frische Zucchini, Möhren, Gurken, Pastinaken, Rettich oder andere längliche Gemüsesorten in endlos lange Spiralen. Zwei scharfe Klingen aus Edelstahl mit denen dünne und dicke ..14,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind einige Beispiele für Specialty-Küche in verschiedenen Kulturen?
Einige Beispiele für Specialty-Küche in verschiedenen Kulturen sind Sushi in Japan, Paella in Spanien und Curry in Indien. Diese Gerichte sind typisch für ihre jeweilige Kultur und werden oft als Nationalgerichte angesehen. Specialty-Küche zeichnet sich durch besondere Zutaten, Zubereitungsarten und Geschmacksrichtungen aus. **
-
Was sind die Unterschiede zwischen Produktgeschäften in Specialty- und Commodity-Märkten?
Der Hauptunterschied zwischen Produktgeschäften in Specialty- und Commodity-Märkten liegt in der Art des gehandelten Produkts. Specialty-Märkte handeln mit einzigartigen, hochwertigen und differenzierten Produkten, während Commodity-Märkte mit standardisierten, austauschbaren und massenproduzierten Produkten handeln. Specialty-Märkte haben oft eine kleinere Zielgruppe und höhere Preise, während Commodity-Märkte eine breitere Zielgruppe und niedrigere Preise haben. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
Ähnliche Suchbegriffe für Specialty
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Wie wirkt sich eine Erhöhung der Rentenbeiträge auf die langfristige finanzielle Stabilität der Rentenversicherung aus?
Eine Erhöhung der Rentenbeiträge führt zu einer kurzfristigen Erhöhung der Einnahmen der Rentenversicherung. Langfristig kann dies jedoch zu einer Belastung für Arbeitnehmer und Arbeitgeber führen, da höhere Beiträge die Lohnnebenkosten erhöhen. Eine nachhaltige finanzielle Stabilität der Rentenversicherung kann nur durch eine Kombination aus Beitragserhöhungen, Rentenkürzungen und anderen Reformen gewährleistet werden. **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.